
正しい知識がお金持ちへの第一歩!JKが知っておきたいお金の超キホンQ&A 10選
お金持ちになりたいけど、いったいどうしたらいいの? 大学生や社会人になる前に知っておきたいキホンのマネー知識を、ST㋲堀口真帆、佐々木満音、原田花埜の3人が専門家に教えてもらいました!
教えてくれたのは……
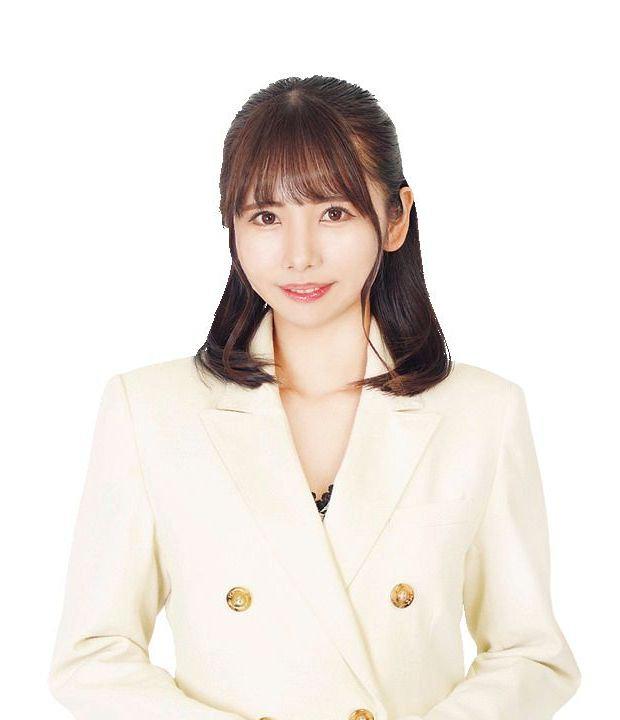
やさしいお金の専門家/金融・経済アナリスト。小学生の時に両親が離婚した経験から、お金の知識を身につけることの大事さを実感。アニメや漫画、アイドルなど好きなものにはお金を使うタイプ。
Q.先生!どうしたらお金持ちになれますか?
まず収入と支出を把握しましょう!

お金持ちへの第一歩は、おこづかい帳アプリなどを活用して毎月の収入&支出を把握すること。「毎月のおこづかいやバイト代に対して、自分が“何に”“どのくらい”使っているのかをチェックしてみましょう。下のリストのような、本当は必要のなかった無駄な支出=悪い散財に気づいて、ひとつずつ減らしていくと、少しずつお金の余裕が生まれてくるはずです」
悪い散財チェックリスト

□ 気づけばカフェに立ち寄ってしまう
□ 「セール」や「送料無料」に弱い
□ 加入したものの、ほとんど使っていないサブスクがある
□ お目当てのアイテムが出るまで、くじやガチャをやってしまう
□ 自分の貯金額を把握していない
□ お年玉などの管理は親まかせ
□ 買ったけれど使いきれていないコスメがたくさんある
□ 好きなものは値段を気にせず買ってしまう
□ 今すぐ必要ではないのに「ついで買い」をしてしまう
割引されてると「買わなきゃ!」って思っちゃう(汗)
Q.貯金の目標額ってどう決めたらいいの?
無理のない金額を決めるor 欲しいものから逆算
「バイト代は月によって変動すると思うので、まずは『おこづかいから毎月1000円&バイト代から3000円』など無理なく続けられる金額を決めて貯めはじめましょう。多めにバイト代が入ったり、おこづかい帳アプリをつけて無駄づかいが減ってきたりしたら、貯金額を増やしてみてください。もし欲しいものがあるなら、そこから逆算して毎月の貯金額を決めると、貯金のモチベーションも高まります」
「テーマパークに行く」とか目標があると頑張れる気がする!
Q.現金とキャッシュレス決済結局どちらがおトク?
同じ金額を支払うならキャッシュレスがお得!
現金で払うとお財布の中身が減っていくだけ。けれど、キャッシュレスは支払い金額に合わせてポイントが貯まるから、次回以降に利用できてお得! 「キャッシュレス決済のツールはいろいろありますが、買い物などの支払いで使うならポイント還元率やクーポンなどのお得さで選びましょう。もし送金し合うことが多いなら、よく送金する相手と同じサービスを選ぶとスムーズです」
キャッシュレス決済のメリット
●いくら使ったか記録に残る
●ポイント還元や特典が受けられる
●家計簿アプリに連携できる
●現金を持ち歩かなくて済むし、引き出す手間や手数料もなし
キャッシュレス決済のデメリット
●お金を使っている感覚が薄い
●仕組みを知らないと危険
ポイントや特典をちゃんと確認してみなくちゃ!
Q.将来のお金のことを考えると不安になります……
知ることで解決策が見えてきますよ
じつは「不安」の正体は、「分からないこと」や「知らないこと」が多いのだそう。「そもそも不安に思えること自体、自分なりに考えている証拠ですよね。自分のお金の収支を知ることで、『この“悪い散財”を減らそう』とか『もっとこうしたら貯められるかも』といった具体的な解決策が見えてきます。そして、貯金は『豊かな人生を歩む』ためのものなので、我慢しすぎないことも大切です」
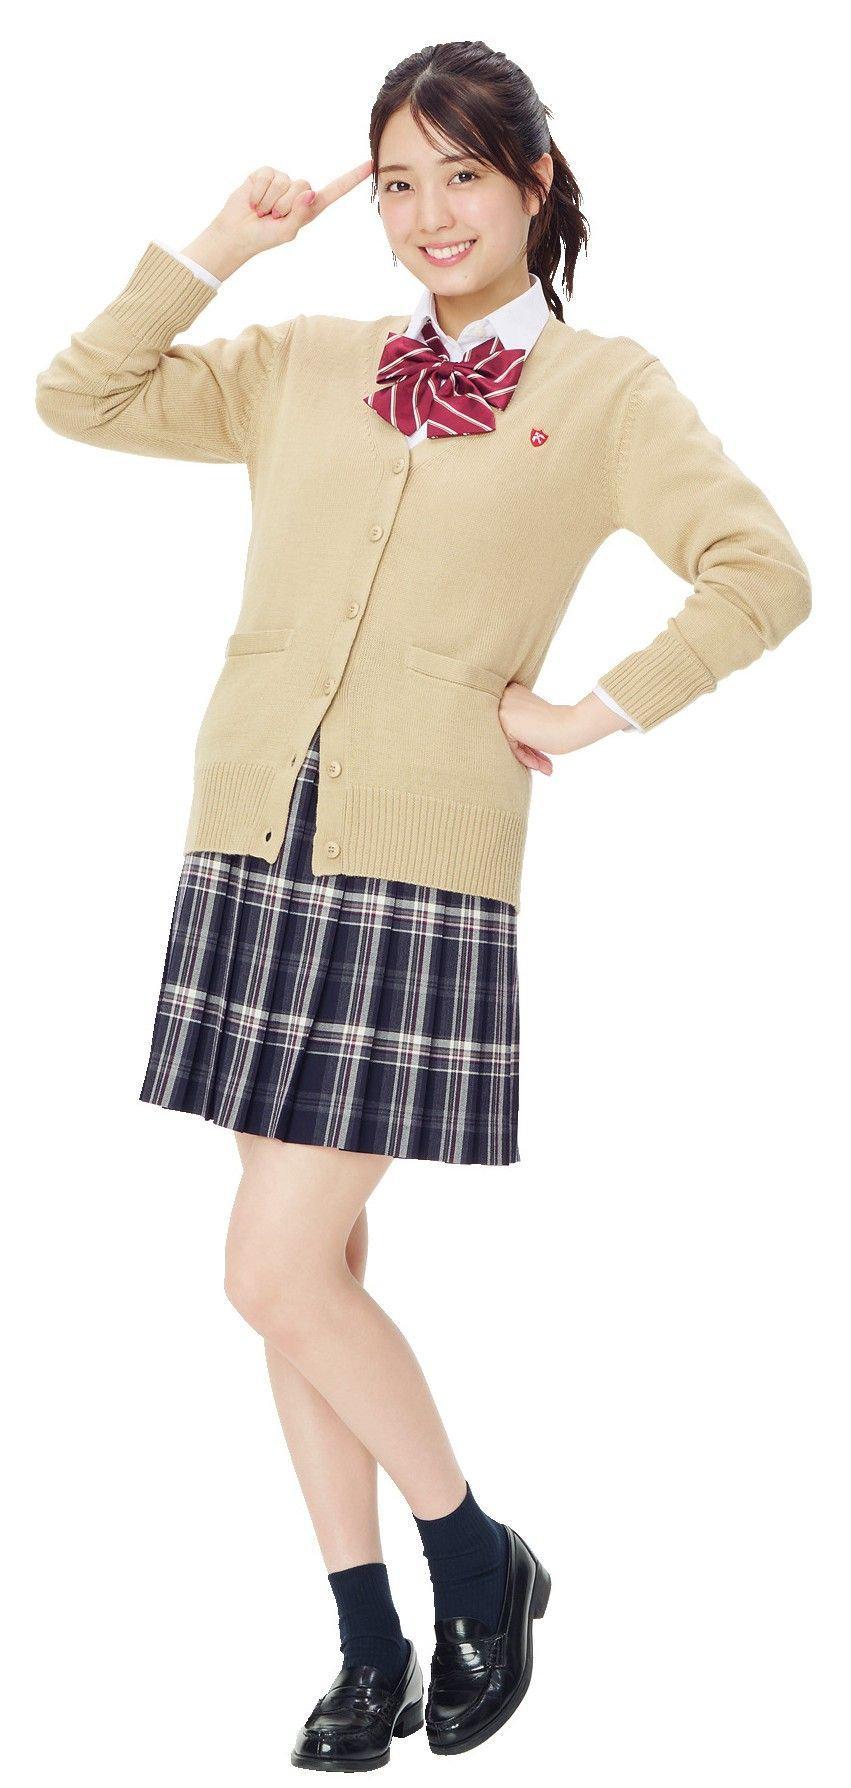
カーディガン¥6820・リボン¥2200(arCONOMi)/CONOMi原宿店 シャツ(1泊2日のレンタル価格)¥750(KANKO Harajuku Select)・ローファー¥6930(HARUTA)/カンコーショップ原宿 スカート¥18150/イーストボーイ ソックス¥550(靴下屋)/タビオ メガネ(P.81で着用)/スタイリスト私物
Q.やっぱりおこづかい帳はつけたほうがいいの?
傾向を知るためにもまずは3か月続けて
お金を貯めるために重要なのは「何に」「どれくらい」使ったかを知ること。「まずは3か月、『お菓子』『コスメ』などの項目ごとに支出を記録すると、お金を使いがちな項目が見えてきます。そこで無駄な使いみちを反省することが、“貯められる自分”への近道なんです。簡単に記録できるアプリも多いのでぜひ使ってみましょう」
アプリで簡単におこづかい帳がつけられるなら、メモするのが苦手な私も続けられるはず!
Q.ネットバンクとメガバンク口座を作るならどっち?
貯金用の口座ならネットバンクがベター
ネットバンクは実店舗がないので対面での相談はできないけれど、メガバンクよりも少し金利(利息)が高い点が魅力的。「相談の必要がなければ使い勝手はほとんど変わりませんし、若い世代が貯金用口座を作る場合は、メガバンクより少し利息が高くて手数料も安いネットバンクがよく選ばれています」
Q. おすすめのポイ活はありますか?
歩くとポイントが貯まるアプリは試す価値あり
「歩くことが多いJKのみなさんにおすすめなのが、『トリマ』や『LINE WALK』など移動距離や歩数に応じてポイントやコインが貯まるアプリ。貯めた分は連携するサービスのポイントや電子マネーなどに交換できます」
無理せずできる、自分にあうポイ活を調べてみたいな♡
ベスト¥5940(ARCONOMI)・スカート¥14300(arCONOMi)/CONOMi原宿店 シャツ(1泊2日のレンタル価格)¥750(KANKO Harajuku Select)・ローファー¥6930(HARUTA)/カンコーショップ原宿 リボン¥3300/イーストボーイ ソックス¥880(靴下屋)/タビオ メガネ(P.81で着用)/スタイリスト私物
Q.クレジットカードの選び方を知りたい!
よく使うお店などでお得なものを選ぶと◎
「例えば、スマホが楽天モバイルでネットショッピングに楽天市場を使う人なら『楽天カード』、JR東日本沿線の駅ビルやルミネで買い物をする人なら『ルミネカード』など、自分がよくお金を使うサイトや店舗でお得なポイント還元&サービスが受けられるカードを選びましょう。入会費の有無などのチェックも忘れずに。また、カードは何枚も作らず、1枚に絞るのが理想的です」
Q.投資ってみんなしたほうがいいの?
投資のイメトレにもなるポイント投資がおすすめ
NISAは100円から購入できる商品もあるけれど、いきなり現金で始めるのは不安……そんな人にはポイントを使った投資がおすすめ! 「PayPayや楽天では、キャッシュレス決済で貯まったポイントを使って投資のシミュレーションができるので、まずはそこから始めるのがおすすめ。万が一、ポイントが減っても『もともとおまけでもらったポイントだし』と思えるので、心のダメージも最小限で済みます」
現金だと怖いけど、ポイントならチャレンジしやすいかも♡
Q.SNSで流れてくるお金の情報って信じても大丈夫?
「100%正しい情報」はありません。あくまで参考程度にしましょう
SNSにはたくさんの情報があるけれど、残念ながら「100%正しい」と言えるものはないのが現実。「ネット上には正しい情報もあれば間違った情報もたくさんあるので、参考程度にしておきましょう。また、高校生になると資産形成や収支の管理など、お金にまつわる基礎知識は、家庭科などの『金融教育』で学ぶことができますよ」
ベスト¥3850(arCONOMi plus)・スカート¥14300・ネクタイ¥2310(arCONOMi)/CONOMi原宿店 シャツ(1泊2日のレンタル価格)¥750(KANKO Harajuku Select)・ローファー¥6930(HARUTA)/カンコーショップ原宿 ソックス¥495(靴下屋)/タビオ メガネ(P.81で着用)/スタイリスト私物
超キホンのお金にまつわるQ&A、みんなのギモンも解決したかな? 正しく学んで、#お金持ちへの第一歩を踏み出そう!
撮影/藤澤由加 スタイリスト/梨杏 ヘア&メイク/中軍裕美子 モデル/堀口真帆、佐々木満音、原田花埜(STモデル) 構成/国分美由紀


